8英寸晶圆供需趋紧:代工涨价或向更多领域扩散
TrendForce调查显示,全球8英寸晶圆供需格局正在变化。随着部分大厂逐步削减8英寸产能、AI相关功率IC需求增长以及下游提前备货,8英寸代工涨价趋势可能扩散至更广范围。
核心结论:8英寸产能更紧,涨价预期升温
据新浪科技转载《电子产品世界》报道,TrendForce最新调查显示,全球8英寸晶圆供需格局出现显著变化,代工厂涨价趋势可能波及非主力的8英寸晶圆领域。对于依赖成熟制程的电源管理、模拟芯片与部分车用/工业芯片产业链来说,这类变化往往意味着成本与交付周期的不确定性上升。
供给端:大厂减产、产能进入负增长区间
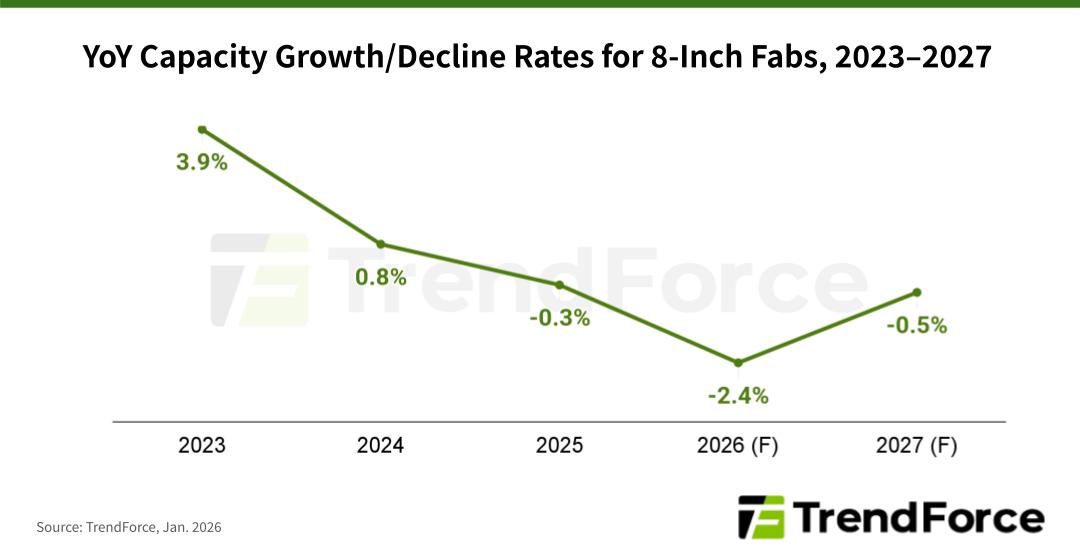
报道提到,从供给端看,台积电计划自2025年起逐步削减8英寸晶圆产能,并在2027年实现部分厂区全面停产;三星电子同样将在2025年开始减产且态度更为积极。在此背景下,2025年全球8英寸晶圆产能预计减少约0.3%,并进入负增长阶段。
同时,即便2026年部分厂商(例如世界先进)计划小幅扩产,仍难以弥补两大厂减产带来的缺口,预计2026年产能年减幅度将扩大至2.4%。
需求端:AI带动功率IC需求,上游紧张传导至下游
报道指出,在需求侧,AI相关功率IC需求持续增长;消费类产品厂商担忧下半年IC成本上升,已经出现提前备货的行为。对成熟制程而言,“提前拉货+产能收缩”往往会加速供需失衡的形成,进而推动报价上行。
哪些环节更敏感
通常而言,8英寸产线承载了大量模拟、功率、驱动与部分MCU等产品的制造需求。若涨价扩散,影响可能沿着“晶圆代工—封测—模组/整机”的链条逐步传导,最终表现为BOM成本上升、交期拉长或供应策略调整(例如多来源导入与产品平台化)。
后续观察:价格、交期与替代产能
接下来,产业界通常会重点观察三类信号:一是8英寸代工报价是否持续抬升并形成“普涨”;二是关键品类的交期是否显著延长;三是其他厂商的可替代产能能否快速承接(包括区域性代工厂的扩产与产能再分配)。如果替代供给无法及时跟上,涨价与紧张状态可能延续更长周期。